失敗しないオフィス選びから移転にかかる費用まで、オフィス移転に役立つ情報が満載!
賃貸の保証会社を利用して物件の選択肢を広げよう


賃貸物件を探しているときに保証会社の加入を求められた経験はありませんか?
保証会社は、貸主にとっては家賃滞納のリスク回避になり、連帯保証人を頼めない借主にとっては頼める人を探す手間が省けるシステムです。
今回は保証会社のメリットとデメリットをご紹介します。
1.借主と貸主のメリット/デメリット
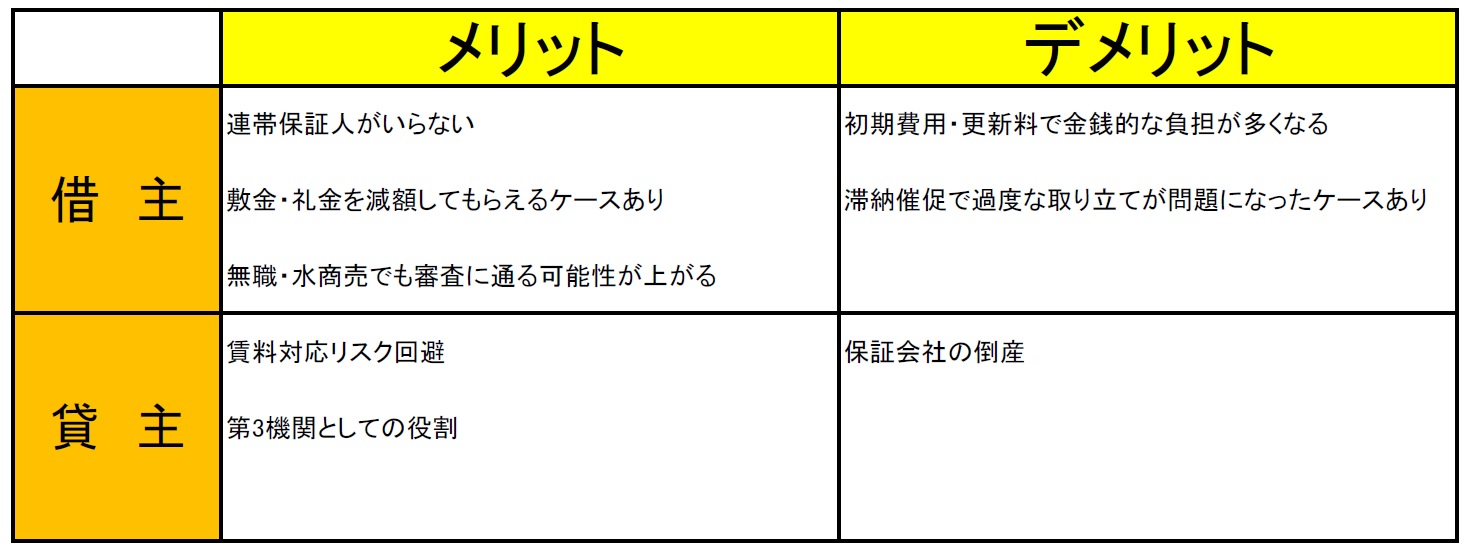
賃貸物件の保証会社は、連帯保証人を用意することができない借主に対しての保証業務と、貸主に対する入居者の賃料回収・滞納リスクを回避するために生まれたシステムです。
1-1.借主のメリット
連帯保証人がいらない
賃貸物件を借りる際に必要な連帯保証人を立てなくても保証会社がその役割を担います。
連帯保証人の定義が三親等以内で収入がある人に限られますので、すでにご両親が定年で引退している場合や、頼める親族がいない場合はとても助かります。
敷金や礼金を減額してもらえるケースがある
保証会社が賃料や退去時の費用を担保してくれるのであれば、敷金を多く預かる必要が無いという考え方の貸主もいますので、本来の敷金額よりも減額してもらえる場合があります。
また、保証会社の加入費用は掛け捨てになりますので、同じ掛け捨てになる礼金の減額交渉もできるかも知れません。保証会社への加入で敷金・礼金の交渉はしやすくなりますので試してみましょう。
無職や水商売でも物件を借りることができる
退職したばかりで収入が無い場合や、夜のお仕事など今まで賃貸物件を借りにくかったケースでも、保証会社に加入すれば承認してくれるケースも増えています。
1-2.借主のデメリット
金銭的な負担が大きくなる
保証会社に加入すると契約時と更新時に費用が発生するので、もともと連帯保証人が立てられない人は選択肢として仕方が無い部分もありますが、連帯保証人を頼める人がいる場合は余計な費用になってしまいます。
滞納督促で過度な取り立てで問題になったケースもある
万が一賃料を滞納してしまった場合、保証会社が滞納分の賃料を督促することになります。過去には過剰な督促や悪質な督促が問題になったケースもあります。
1-3.貸主のメリット
賃料滞納リスク回避
入居者の賃料滞納があったとしても、保証会社が滞納分を立て替えて貸主に賃料を支払うので、貸主は常に安定した収益を確保することができます。滞納時の督促をする手間も省けるので管理業務が軽減されます。
第3者の審査機関としての役割
貸主としては自社の審査のほか、第3者の審査機関として入居希望者の審査をしてくれるので、賃料滞納のリスクを軽減できます。
1-4.貸主のデメリット
保証会社の倒産
万が一、保証会社が倒産してしまった場合、その保証会社が保証している案件は連帯保証の無い案件となってしまいます。そのタイミングで滞納トラブルがあっても貸主本人が対応・回収しなくてはいけないため、手間がかかるのと回収できないかも知れないリスクが出てきます。
<ちょっと小話>
実際にリーマンショックの際には保証会社最大手といわれていた上場企業が倒産してしまい、保証契約が継続できず、一時的に連帯保証されていない契約案件が多くなってしまいました。
貸主費用で別の保証会社が用意されたケースや、再度借主の費用負担で保証会社加入を打診して、トラブルになったこともありました。
2.サービス内容と加入時・更新時の費用
保証会社のサービス内容は、初回契約時の費用によって保証内容が異なります。
これは借主がプランを選べるものでは無く、貸主と不動産会社の間で決められていることが多いです。
2-1.主なサービス内容
保証会社は貸主の賃料滞納リスク回避が主なサービス内容となります。
賃料滞納があってから滞納・訴訟・原状回復などどこまで厚く保証するかで保証料が異なります。
賃料回収代行
毎月の賃料をいったん保証会社が借主より回収し、保証会社から貸主へ回収した賃料を払うことにより貸主の賃料回収を代行します。
滞納時の貸主に対する賃料保証
賃料回収代行をしていないプランの場合、期日までに賃料の支払いが無かった場合に、いったん貸主に立替入金をして、保証会社から借主に不足分を督促することで賃料を保証します。
裁判になった際の訴訟費用負担
主に賃料の支払いで裁判沙汰になった場合に必要な訴訟費用の負担は、保証会社が負担と対応をすることになります。
原状回復・残置物撤去費用
貸室内の残置物(入居者が残していったもの)の処分や、原状回復費用の負担をします。
2-2.発生する費用
保証会社や保証の内容により費用負担が異なりますが、一般的な費用は下記のとおりです。
ここでいう『月額支払総額』は賃料+共益費+駐車場代など貸主に払うべき費用の総額となります。
初回保証料
月額支払総額の50%~100%が一般的です。
また信販系の保証会社では初回費用が無く、月額賃料の1~5%の保証料が毎月の賃料に合算されるケースもあります。貸主が指定しているプランにより費用が異なりますので都度確認が必要です。
更新保証料と保証期間
一般的に保証は1年ごとで更新となり、更新料として月額支払総額の10%~15%、もしくは定額1~2万円が一般的です。保証プランによっては更新料が無いケースもあります。
3.過去にあった保証会社とのトラブル
保証会社とのトラブルとして、ネット上では以下のようなトラブル事例が見受けられます。
- 管理会社に家の鍵を勝手に交換された
- 勝手に部屋に入られて家財を捨てられた
- 深夜に取り立てがくる
前提として、毎月賃料を支払っていれば、上述したトラブルに巻き込まれることはありません。
仮にトラブルに巻き込まれた場合は、弁護士などの専門家や、業界団体などの機関に相談することをおすすめします。
4.保証会社の必要書類と審査の流れ
4-1.審査の流れ
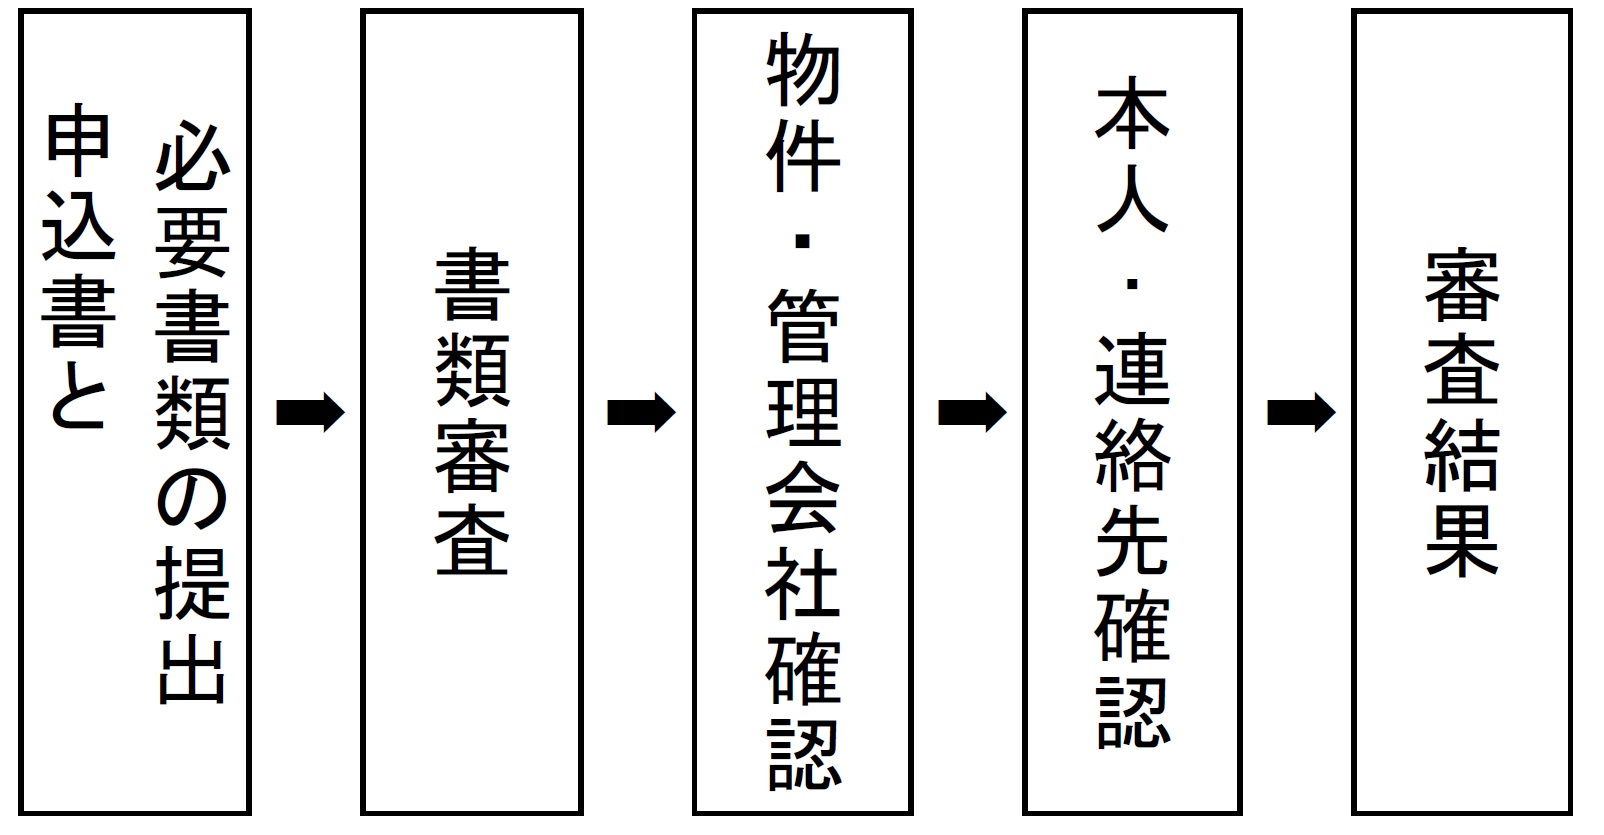
申込時の提出書類がすべて揃っており、本人・連絡先への確認がスムーズに進めば、1~2日程度で審査は終了します。
4-2.申込時(審査時)の必要書類と注意点
保証会社に申し込む際には申込書のほかにいくつかの必要書類の提出が求められます。
審査を早く進めるためにも事前に用意しておきましょう。
個人契約の必要書類
・身分証明書の裏表コピー(運転免許証or健康保険証or住民基本台帳カード)
・収入証明書(給与明細・源泉徴収票)
※在籍証明書・内定通知書などの証明書 は必要な場合のみ提出
法人契約の必要書類
・履歴事項全部証明書(会社謄本)
・決算書(1~3期分)
・会社パンフレット(会社概要)
・事業計画書(社歴が浅い場合)
緊急連絡先と連帯保証人
- 緊急連絡先
何かがあった場合に緊急の連絡先となる人。親族が望ましいが会社の同僚・友人でも可能です。
ただし、審査状況によっては親族のみを求められる場合もあります。
滞納時に状況の確認で連絡がいくことがあっても、滞納分の立替などを求められることはありません。 - 連帯保証人
保証会社に対しての連帯保証人を立てることによって審査が通る場合もあります。
基本的に三親等以内で収入がある人が対象となります。
<ポイント①>
審査書類は早めに提出するようにしましょう。
時間がかかり過ぎると書類提出に難ありということで審査を打ち切られてしまう場合もあります。
4-3.書類審査
審査開始時にはまず提出した申込書と必要書類から内容のチェックが入ります。
申込書の記載内容は基本的にどの項目も確認内容として見られていますが、主にみられるポイントをまとめました。
職種・雇用形態
同じ収入でも職種や雇用形態で審査の結果は変わってきます。
賃貸物件を探す際によく聞かれる職業・職種についてまとめてみました。
- 無職
無職だからといって必ずしも保証会社の審査に落ちる訳ではありません。
通帳の残高を証明して契約金支払後の半年間は余裕をもって賃料を払えるくらいの額があることで審査に通った例も多々あります。 - 学生/未成年
学生の場合、入学予定であれば合格通知書、在籍中であれば在籍を証明できる書類が必要です。
なお、未成年の場合は親権者同意書が必要になることがあります。
まだ自分で安定的な収入が無いため、可能であれば契約名義を親族(ご両親)にし、入居者が本人という契約で進めれば一般的な職業・職種と変わりなく契約できます。 - 水商売
夜の商売は離職・夜逃げなどで連絡がつかなくなるイメージが先行し、貸主に嫌われてしまう傾向にあります。ただし保証会社は即否決する訳ではなく、親族の緊急連絡先や連帯保証人などを用意することによって保証会社の審査を通過し、受け入れていただける貸主も増えています。 - アルバイト/契約社員/派遣社員
一般的な正社員の職業と比べると若干厳しい目で見られることになりますが、事前に相談をすれば半分以上の貸主にはご理解いただけると思います。
勤め先への在籍期間
一般的には丸1年以上の在籍期間があると安心といわれています。
数カ月分ではなく1年分の収入を証明できる源泉徴収票が提出できると貸主側の安心感につながります。
年齢
賃料と収入のバランスを見られるので若いから審査に通りにくい訳ではありません。
とはいえ、いくら収入があっても30歳半ばで15万円の賃料物件を借りるのと、20歳で15万円の賃料物件を借りる場合は審査の見方が変わってくる可能性があります。
収入
物件の賃料と収入のバランスを確認します。
一般的には年収の約30%程度であれば問題ないといわれていますが、近年ではもう少し賃料を抑えて25%程度を目安としている傾向があるようです。
過去の履歴
過去に賃料を滞納したトラブルが無いかを調べます。
保証会社の使用履歴ほか、保証協会の加盟団体や信用機関調査など保証会社によって審査基準は異なります。
- 全国賃貸保証業協会(LICC)
平成21年に発足、平成22年より運営を開始した保証会社の協会で、加盟している保証会社は悪質な滞納者の情報をデータベースで共有しています。なお、一時的な滞納などは共有されていません。 - 信用情報(CIC・JICC)
信販系の保証会社が利用する金融機関の情報データベースです。
万が一、カードの支払いで滞納があった場合はほとんどの確率で審査に通ることはないでしょう。
金融会社は貸付・返済などの個人情報を共有しており、主にこのふたつの期間の情報を基に審査をすることになります。保証会社の中には一般には公開していませんが、金融機関の審査を行う場合もあります。
賃料を対応したことが無くても、クレジットカードの支払いを遅延したことがある場合はそれが理由で審査に通らない可能性もあります。
<ポイント②>
賃貸物件や保証会社の申込書に書き漏れがあると審査する側の心象は悪いです。貸主や保証会社の審査基準があるにせよ、判断するのは"人"です。
申込書に未記入欄が多かったりすると、「何か隠しているのか?」「しっかり書かないということはいい加減な人なのか?」など不審に思われてしまうこともあります。申込書を書くときは丁寧さを心掛けましょう。
4-4.物件・管理会社情報の確認
・管理会社や物件も審査対象
物件や管理会社によって滞納の有無が異なります。保証会社は賃借人だけではなく物件側も調査します。
・敷金の有無
敷金の有無でも審査基準は異なります。滞納があった際に敷金を充当することができるので、敷金が多い方が審査も通りやすいです。
4-5.本人・連絡先確認
本人と緊急連絡先・連帯保証人に申込の電話連絡がはいります。
保証会社に加入する旨の意思確認と、連絡先番号に間違いがないかの確認になりますので、保証会社の電話番号はメモをしておき、着信があったら出るようにしましょう。
4-6.審査結果
審査結果については以下の3パターンがあります。
・審査承認
保証会社の審査が承認されましたので、あとは貸主の最終的な審査を待つだけです。
・条件付き審査承認
連帯保証人を付ければ審査承認、もしくは敷金を積み増せば審査承認などの条件付きとなります。
条件に従い再審査を行い、最終的な保証会社の承認を待つことになります。
・審査否決
何かしらの理由により審査に通らないということです。
否決理由は教えてもらえないので自分なりに分析して代案を出すか、保証会社を使わない、もしくは別の物件を探すことになります。
5.貸主のリスク回避さえあれば保証会社加入不要の可能性あり
連帯保証人をお願いする人がいるのに、借りたい物件が保証会社への加入を必須としている場合、仕方が無いとあきらめてしまう人が多いのですが、やれることはまだあります。
交渉のポイントは『貸主のリスク回避を提案をする』ことです。いくつか方法をご紹介します。
敷金を追加する
預け入れる敷金を多めにする打診をしてみましょう。
敷金は賃料滞納や退去時の原状回復時の担保として預け入れる金銭です。原則敷金は退去時に戻ってくるので、掛け捨ての保証会社費用を払うなら、多めに預けて退去時に返してもらう方がメリットはあります。
ただし入居中は出し入れできる金銭ではありませんので、今月生活が苦しいから返してもらうなど都合よく扱うことはできないためご注意ください。
連帯保証人を追加する
連帯保証人はひとつの契約につき1人が一般的ですが、もう1人連帯保証してくれる親族を探して貸主にアピールしてみましょう。
貸主としては保証してくれる人が多いと安心できますので、承諾いただけるケースもあります。
その際、頼むのは同一家計で収入が多く、大手企業に勤めているなど書面上で貸主が安心してくれそうな親族が望ましいです。
賃料の年間払いをする
賃貸の住居としてはレアケースですが、ある一定の期間(例えば1年間)の賃料をまとめて払う方法です。
ある程度の財力が必要になりますので、個人の契約の住宅というよりオフィスの契約などで交渉されることがあります。貸主は滞納を気にする必要が無くなるのでリスク回避になります。
勤め先の会社で法人契約をお願いする
法人契約の際は、その会社の与信次第で保証会社を付けなくてもよいケースがあります。
もちろん大手企業にお勤めの場合は難しいかも知れませんが、しっかりした法人というだけで社会的信用があると判断される貸主もいますので、もし可能であれば会社に頼むのも手です。
<プロからのアドバイス>
保証会社の審査に落ちたときも同様の交渉をしてみると、場合によっては再度審査を検討してもらえることもあります。実際に上記方法で再審査に通ったケースもありますのであきらめないことが肝心です。
6.物件探しをやり直す際は「連帯保証人不要」に気を付けよう
「保証会社を使いたくないけど契約上使わないといけない」「審査に通らなかった」など、どうしても希望に沿わない場合は物件を探し直すしかありません。
もう一度インターネットで検索して物件を探す際には、物件情報の備考にある『保証人不要』という文言に注意してください。この『保証人不要』はイコール『保証会社加入』が条件となります。
保証会社を使いたくない場合は事前に問い合わせをして、保証会社への加入が必須か否かを確認してから内覧するようにしましょう。
ポータルサイトに参画している不動産会社は多少の差異はありますが、同じ物件が掲載されていることが多いです。見やすさや使いやすさで選んでみてください。
また、ネット上のサイトではすでに成約済みの物件が掲載されていたり、不動産会社の入力ミスがあったりもするので、詳細に記載があった内容でも気になる点があれば問い合わせてみてください。
7.まとめ
保証会社への加入は、賃貸物件を借りる際に必ずしも必要なものではありませんが、賃料滞納が問題視されている近年では、賃借条件の中で義務付けられているケースが多くなっているのも事実です。
自分の置かれている環境(連帯保証人がいない・どうしても借りたい物件があるなど)にもよりますが、貸主の賃料滞納リスクを回避する役割と、借主の連帯保証人を頼む必要が無くなるという、どちらにとってもメリットのあるシステムです。
費用がかかるからといってあまりマイナスにとらえずにシステムの一部として考えてみてもよいと思います。
物件内見から賃料交渉、ご契約まで仲介手数料でサポートします!
\一部物件対象/
- 仲介手数料0円※
- 成約実績6315件超
- 仲介実績15年以上
物件探しから移転など、オフィスに関することはお任せください!
豊富なノウハウを持つ専任スタッフが応対します。
※100坪未満の物件、または事務所用途以外でのご成約の場合は
仲介手数料として賃料の1カ月分をご負担いただきます。

ご希望に合う物件を無料でご提案!
宅地建物取引業 国土交通大臣(3)第8509号
〒102-0071東京都千代田区富士見2-10-2 飯田橋グラン・ブルーム22F
物件掲載をご希望のオーナー・管理会社様はこちら